Kredit ni samo denar
Danes sem dobil precej nenavaden, a zelo uporaben vpogled v ameriški sistem financiranja kmetijstva. Dopoldne smo obiskali Farm Credit Council, kjer sem sistem spoznaval z vidika tistih, ki kmetom posojajo denar in zastopajo njihove finančne institucije. Popoldne pa smo obiskali Farm Credit Administration (FCA), neodvisni federalni regulator, ki te iste institucije nadzira. Prav ta kombinacija je bila zame najbolj zanimiva. Najprej vidiš, kako sistem želi financirati kmeta, nato pa nekaj ur pozneje še, kdo in kako preverja, ali ta sistem ostaja finančno zdrav, dovolj kapitaliziran, profesionalno voden in skladen s svojim javnim poslanstvom. Po obeh obiskih sem prišel do precej preprostega zaključka: dobro financiranje kmetijstva ni samo vprašanje nizke obrestne mere. Je del kmetijske infrastrukture. Farm Credit System je nastal leta 1916, torej pred več kot stoletjem. Danes ga sestavljajo štiri regionalne banke in 55 kreditnih asociacij, ki pokrivajo vseh 50 zveznih držav in Portoriko. Posebnost je, da institucije niso klasične državne banke, ampak zadružno organizirane finančne institucije v lasti svojih posojilojemalcev. Kmet, ki pri njih najame kredit, postane tudi del lastniške strukture. To na prvi pogled morda zveni kot organizacijska posebnost, vendar ima zelo konkreten ekonomski učinek. Če institucija ustvarja dovolj presežka, lahko del tega denarja svojim strankam-lastnikom vrne skozi tako imenovani patronage. Zato pri primerjavi kredita s komercialno banko ni dovolj pogledati samo nominalne obrestne mere. Upoštevati je treba tudi, koliko vrednosti se pozneje vrne kmetu. Še pomembnejša pa je njihova osnovna naloga. Predstavniki Farm Credit Council so razliko do običajne komercialne banke razložili zelo jasno: komercialna banka lahko v času krize oceni, da je kmetijstvo preveč tvegano, zmanjša izpostavljenost in kapital usmeri drugam. Farm Credit tega ne more storiti tako preprosto, saj je bil sistem ustanovljen prav zato, da zagotavlja zanesljiv dostop do kapitala za kmetijstvo tudi skozi slabe gospodarske cikle. To se mi zdi bistvena razlika. Kmetijska investicija ima namreč pogosto zelo malo skupnega z običajno podjetniško investicijo. Sadovnjak potrebuje več let, preden pride v polno rodnost. Namakalni sistem ne ustvarja prihodka neposredno, ampak zmanjšuje proizvodno tveganje. Robot lahko zmanjša potrebo po delu, vendar je njegov poslovni učinek odvisen od števila ur uporabe, servisa in zanesljivosti. Rastlinjak ima drugačno energetsko in finančno logiko kot klasična hala. Zemljišče pa ima dolgo življenjsko dobo, nizko likvidnost in pogosto zelo visoko začetno vrednost. Če financer teh razlik ne razume, tudi poceni kredit ni nujno dober kredit.
Američani so model iskali tudi v Evropi
Presenetil me je zgodovinski del zgodbe. Ameriški sistem ni nastal v izolaciji. V začetku 20. stoletja so ameriške delegacije sistematično proučevale evropske modele zemljiškega in zadružnega kreditiranja. Posebej so jih zanimali sistemi, ki so kmetom omogočali bistveno daljše ročnosti od takrat običajnih kratkoročnih posojil. Iz tega proučevanja je nato nastal eden temeljev današnjega Farm Credit System. Se pravi, da pretok dobrih praks nikoli ni samo iz ZDA v Evropo. Pred več kot sto leti so Američani iskali rešitve v Evropi, jih prilagodili svojim razmeram in iz njih postopoma razvili svoj sistem.
Zelo uporaben del dopoldanskega srečanja zame ni bil povezan z velikimi številkami, ampak z načinom obravnave mladih in začetnih kmetov. Farm Credit ima formalno določeno obveznost, da posebno pozornost namenja kategoriji Young, Beginning and Small – YBS. Vsaka izmed asociacij ima svoj program, prilagojen regionalnemu kmetijstvu. Program za mladega pridelovalca mleka v New Yorku zato ni nujno enak programu za mladega živinorejca v Teksasu. Na srečanju je bil opisan primer mladega kmeta, ki pride po kredit, vendar nima izdelanega denarnega toka, nima dobro ocenjene vrednosti opreme in morda sploh nima normalne kreditne zgodovine, ker je večino časa posloval z gotovino. Klasičen odgovor bi lahko bil, da ni kreditno sposoben. Njihov pristop je drugačen: najprej ugotovijo, kaj dejansko ima, z njim izdelajo osnovni poslovni načrt, pregledajo cash flow in šele nato ugotavljajo, kakšno financiranje je izvedljivo. To je pomembna razlika med dajanjem kredita in gradnjo kreditno sposobnega kmetijskega podjetja. Denar brez znanja lahko zelo hitro postane dodatno tveganje. Zato se financiranje povezuje z mentorstvom, izobraževanjem, poslovnim načrtovanjem in finančno pismenostjo. Tu vidim zelo neposredno povezavo z našim AKIS. Kmetijsko svetovanje in financiranje sta pri nas še vedno pogosto dva precej ločena svetova. V resnici pa bi morala biti pri velikih investicijah precej tesneje povezana.
In kdo nadzira tistega, ki posoja?
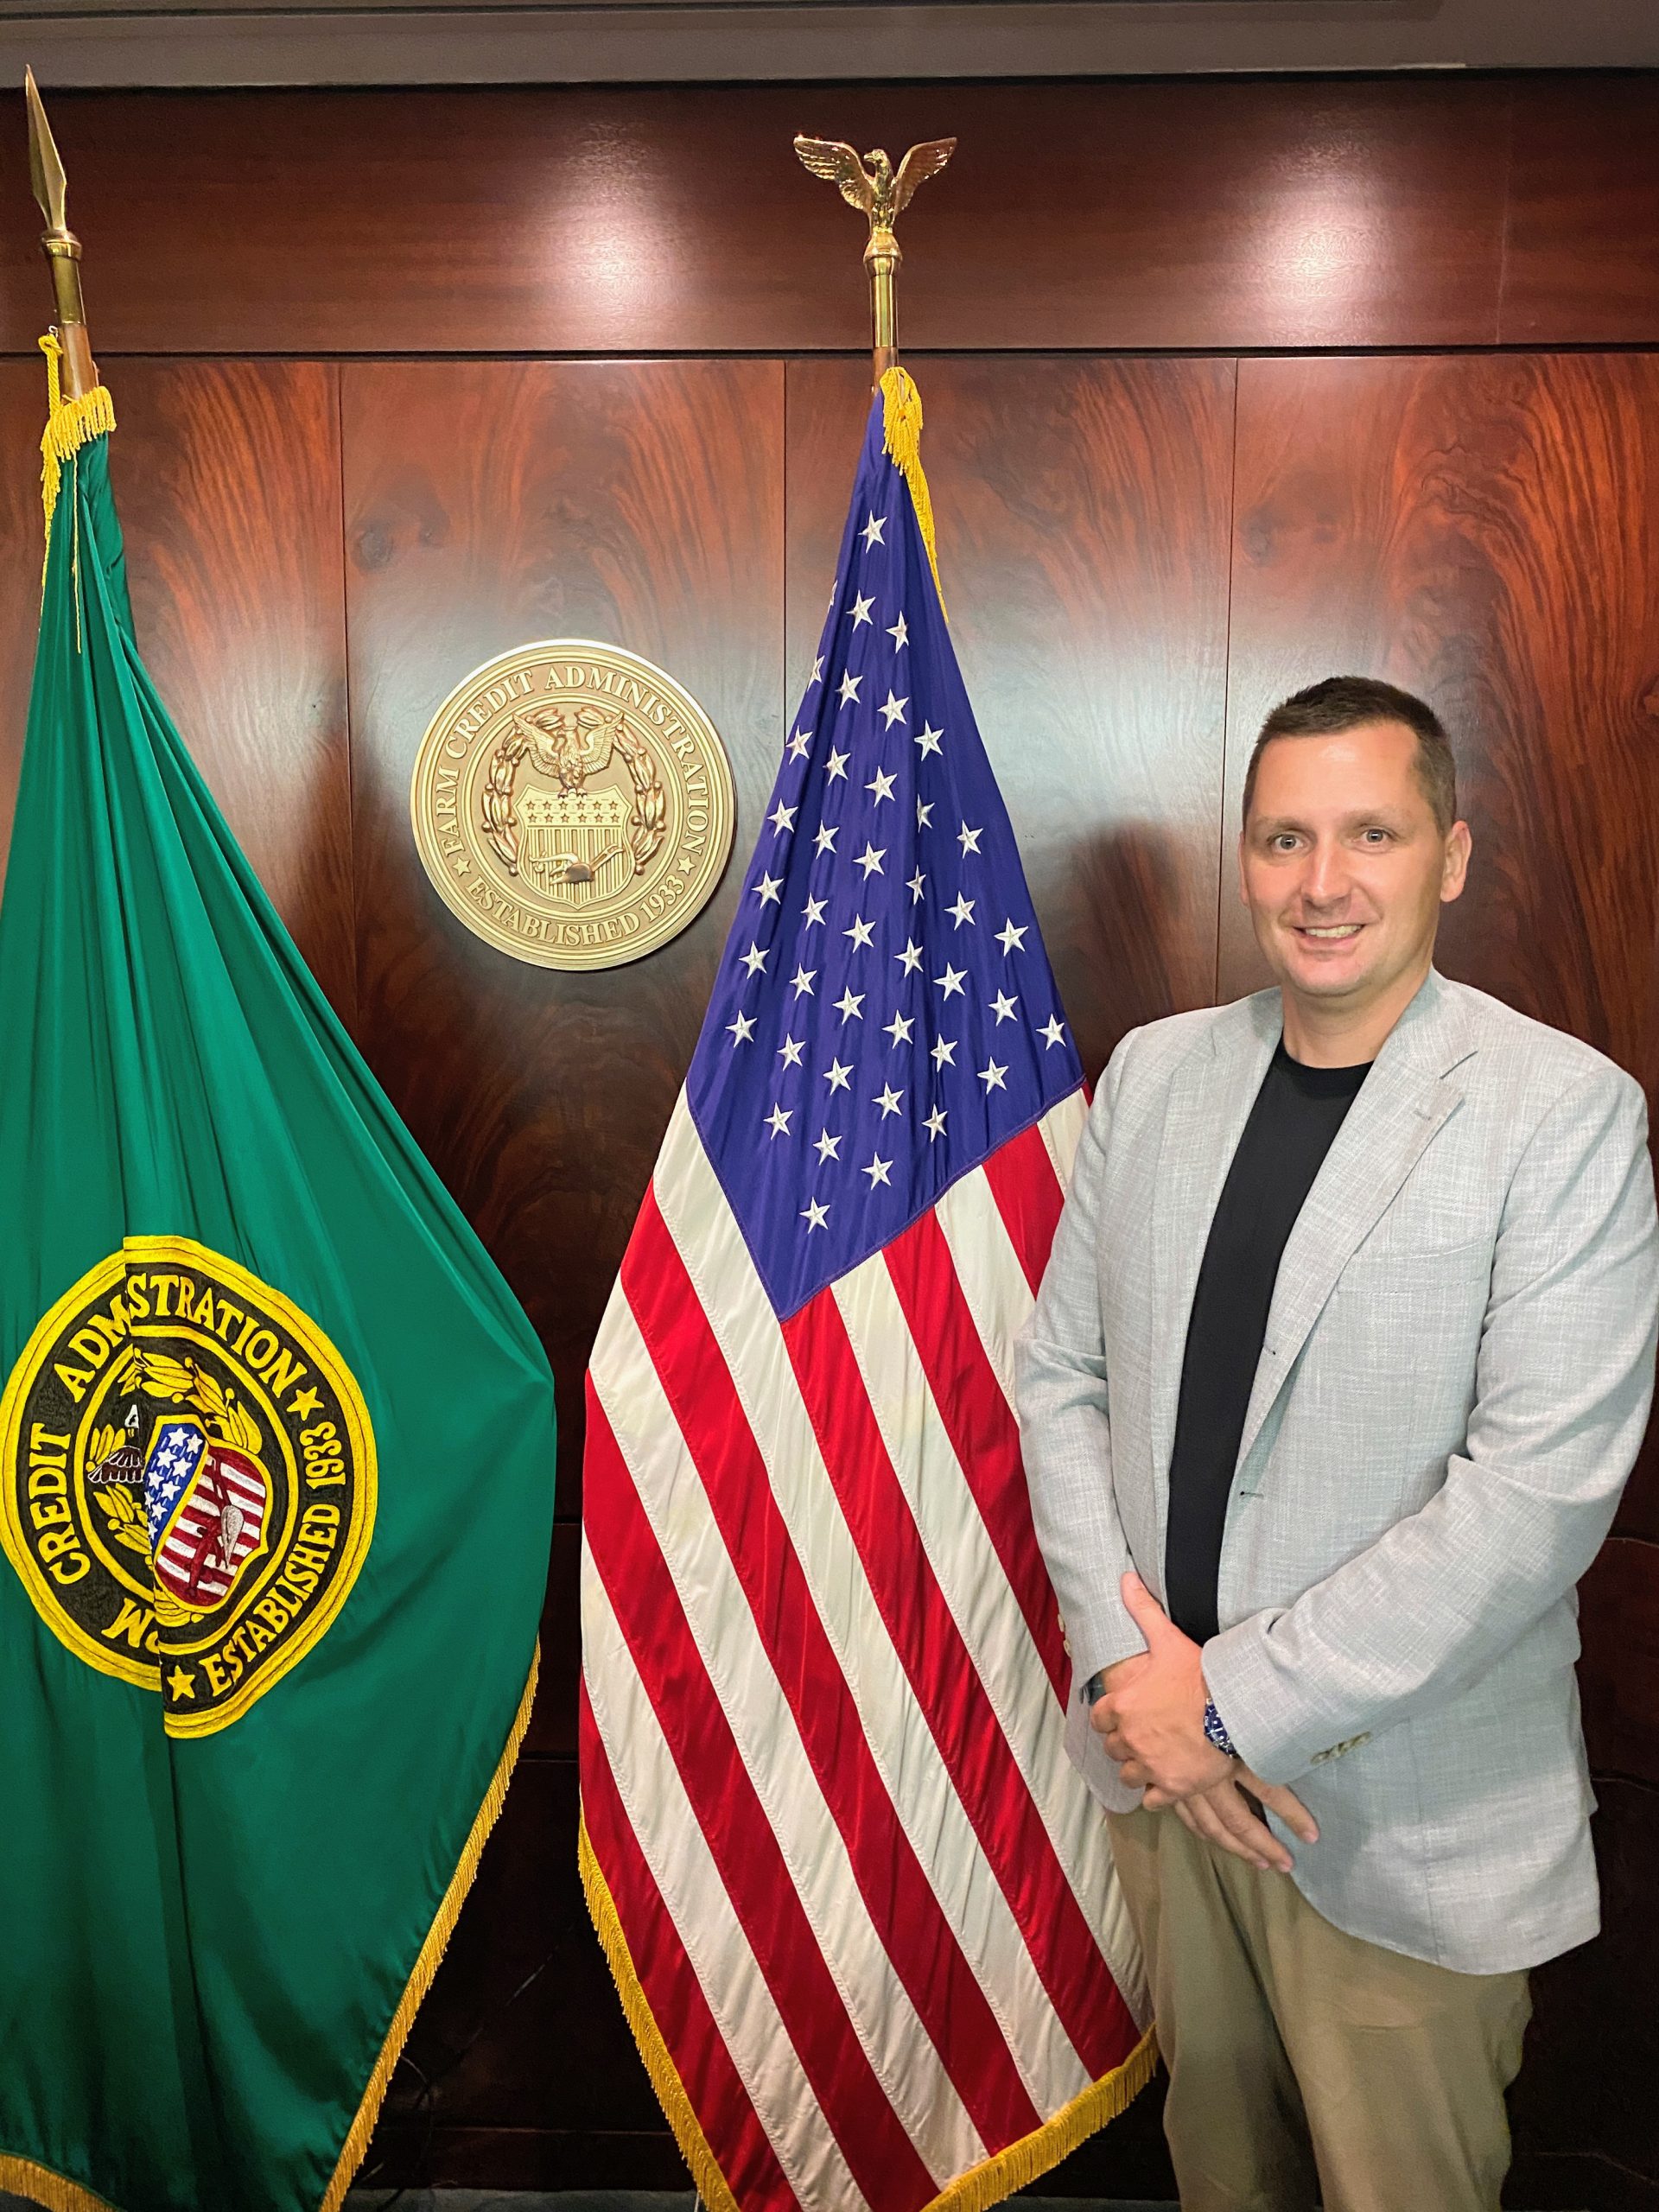
Popoldanski obisk Farm Credit Administration pa je pokazal drugo polovico sistema. FCA je neodvisna federalna agencija, katere naloga je regulirati in pregledovati institucije Farm Credit System. Ne daje kreditov in ne zastopa njihovih poslovnih interesov. Njena naloga je poskrbeti, da sistem ostaja finančno zdrav, izpolnjuje svoje poslanstvo in deluje skladno z zakonodajo. FCA se celo ne financira neposredno iz federalnega proračuna, ampak iz prispevkov institucij, ki jih regulira. To je pomembno tudi za razumevanje razlike med FCC in FCA. Prvi zastopa interese sistema in sodeluje pri oblikovanju zakonodaje. Drugi piše regulativna pravila, pregleduje institucije in lahko ukrepa, če ugotovi nepravilnosti. Na FCA smo zato poslušali ljudi iz treh precej različnih področij: regulatorne politike, neposrednega pregledovanja finančnih institucij ter odnosov s Kongresom. Njihove poklicne poti so segale od več desetletij dela kot finančni examinerji do dolgoletnega dela na House in Senate Agriculture Committees. Nadzor kmetijskega finančnega sistema ni prepuščen samo splošnemu bančnemu nadzoru. Obstaja kader, ki se desetletja ukvarja prav s posebnostmi tega sistema. FCA institucije redno pregleduje, spremlja kakovost kreditnega portfelja, kapital, likvidnost, upravljanje, poslovne procese in skladnost z zakonodajo. Uradni mandat vključuje tudi kontinuirano spremljanje sistemskih tveganj. To je drugi ključni del zgodbe: specializirano financiranje zahteva tudi specializiran nadzor.
Slovenija seveda ni brez instrumentov za financiranje kmetijstva. Poleg običajnih bančnih kreditov smo v zadnjih letih naredili pomemben korak naprej z vzpostavitvijo finančnih instrumentov v kmetijstvu, ki jih Ministrstvo za kmetijstvo izvaja skupaj s Slovenskim regionalno razvojnim skladom. Razlog za njihovo uvedbo je bil zelo konkreten. Analiza, na katero se je pri oblikovanju instrumentov sklicevala država, je pokazala izrazito finančno vrzel predvsem pri mladih in majhnih kmetijah. Med težavami so bili navedeni pomanjkanje kreditne zgodovine, nezadostna zavarovanja, kakovost poslovnih načrtov, nizka sposobnost odplačevanja ter omejen interes klasičnih bank za financiranje dela kmetijskega sektorja. Prav zato so nastali produkti, kot sta AGRO FI Mladi in AGRO FI Mikro, ob njiju pa SRRS danes ponuja tudi druge kmetijske produkte za investicije, zemljišča, kmetije in predfinanciranje. AGRO FI Mladi je že zelo zanimiv instrument. Posojilo lahko znaša od 25.001 evra do milijona evrov, ročnost je lahko do 20 let, možen je moratorij do pet let, obrestna mera pa je pri projektih zelenega, digitalnega in podnebnega prehoda 0,5 odstotka oziroma pri drugih projektih 1 odstotek. Instrument vključuje tudi portfeljsko garancijo ter možnost kapitalskega znižanja ob doseganju določenih trajnostnih ciljev. Še posebej zanimivo je, kaj šteje med upravičene zelene oziroma digitalne investicije. Med njimi so izrecno navedeni precizno kmetijstvo, setev, gnojenje in škropljenje z naprednimi sistemi, namakanje, obnovljivi viri energije, energetska učinkovitost, zaščita pred točo in pozebo ter mehanizacija z nižjimi emisijami.
Če primerjam Slovenijo in ZDA, ne bi zaključil, da potrebujemo slovensko kopijo Farm Credit System. Razlika v velikosti trga, strukturi kmetijstva, zakonodaji in finančnem sistemu je prevelika. V nekaterih pogledih imamo danes celo finančne produkte, ki so za posameznega mladega kmeta izjemno ugodni. Ameriški sistem je skozi več kot stoletje ustvaril institucionalno verigo, ki je namenjena prav kmetijstvu: specializirane kreditne asociacije, regionalne banke, zadružno lastništvo, dostop do kapitalskih trgov, poseben regulator, sistem usposabljanja finančnih strokovnjakov in formalno obveznost dela z mladimi ter začetnimi kmeti. Slovenski pristop je bolj razdeljen. Imamo poslovne banke, SRRS, nepovratna sredstva SKP, jamstva, subvencionirane obrestne mere, svetovalno službo, raziskovalne institucije in različne javne razpise. Posamezni deli so lahko zelo dobri. Pri investiciji v robota na primer ni dovolj, da obstaja razpis za nakup. Nekdo mora oceniti, ali bo robot na konkretni kmetiji uporabljan 300 ali 1.500 ur letno, koliko dela bo dejansko nadomestil, kdo ga bo servisiral, koliko bo stal po petih letih in ali bo investicija ustvarila dovolj dodatnega cash flowa za odplačilo kredita. Enako velja za namakanje, agrivoltaiko, nov rastlinjak ali precizno mehanizacijo.
Po obeh ameriških srečanjih se mi zdi najbolj zanimiva prav povezava med denarjem, znanjem in tveganjem. Mlad kmet ne potrebuje samo cenejšega kredita. Potrebuje nekoga, ki razume njegovo proizvodnjo, zna skupaj z njim oceniti investicijo in mu pomaga zgraditi finančno vzdržen razvojni načrt. Če želimo pospešiti tehnološko prenovo slovenskega kmetijstva, bi bilo zato smiselno še tesneje povezati finančne instrumente SRRS in bank, kmetijsko svetovanje, AKIS, raziskovalne institucije ter podjetja, ki tehnologije dobavljajo in servisirajo. Pri večjih investicijah bi morali poleg vprašanja »Ali je ta strošek upravičen?« vedno bolj sistematično postavljati tudi vprašanja: Ali bo investicija delovala? Koliko bo prinesla? Kakšno tveganje zmanjšuje? Koliko časa bo potrebovala za povračilo in ali jo kmet lahko financira tudi v dveh slabih letinah zapored? Največja lekcija ameriškega Farm Credit System se po mojem glasi, da ne gre samo za to, da kmet dobi denar. Gre se za to, da obstaja finančni sistem, ki razume kmetijstvo dovolj dobro, da lahko skupaj s kmetom financira njegov dolgoročni razvoj. In če želimo v Sloveniji hitrejšo generacijsko prenovo, več naložb ter resen prehod v digitalno, robotsko in podnebno odpornejše kmetijstvo, bo prav kakovost tega povezovanja v prihodnjih letih skoraj tako pomembna kot višina razpoložljivih nepovratnih sredstev. Tehnologijo lahko kupimo. Kapital si lahko izposodimo. Najtežje pa je zgraditi sistem, ki zna oboje povezati z dobrim kmetovanjem.